
Oracle Data Integrator در بانکداری
Oracle Data Integrator (ODI) در بانکداری؛ از یکپارچهسازی داده تا ارزشآفرینی کسبوکار
مقدمه – Oracle Data Integrator در بانکداری
Oracle Data Integrator در بانکداری – در یک بانک بزرگ، مسئله اصلی فقط حجم بالای داده نیست! مسئله این است که این دادهها چگونه و با چه کیفیتی از دهها یا صدها سامانه عملیاتی به یک جریان داده قابل اعتماد برای تحلیل و تصمیمگیری تبدیل شوند. هر تراکنش، افتتاح حساب، پرداخت، دریافت تسهیلات، عملیات کارت، رویداد مشتری یا ثبت حسابداری در یکی از سامانههای بانک ایجاد میشود، اما این دادهها معمولاً در قالبها، ساختارها و زمانبندیهای متفاوت قرار دارند. تا زمانی که این دادهها بهدرستی یکپارچه نشوند، حتی پیشرفتهترین ابزارهای تحلیلی نیز نمیتوانند تصویر کاملی از وضعیت بانک ارائه کنند.
این مسئله در بانکداری اهمیت بیشتری پیدا میکند. در یک بانک، ممکن است دادههای مورد نیاز برای پاسخ به یک سؤال کسبوکاری ساده، در چندین سامانه مختلف قرار داشته باشد. برای مثال، محاسبه سودآوری یک مشتری میتواند به اطلاعات مشتری، حسابها، تراکنشها، تسهیلات، کارتها، درآمدها و هزینهها نیاز داشته باشد. بنابراین فاصله میان «داده عملیاتی» و «اطلاعات قابل استفاده برای تصمیمگیری» باید با یک فرآیند یکپارچه، کنترلشده و قابل اتکا طی شود.
در این میان، یکپارچهسازی داده صرفاً به. معنای انتقال رکوردها از یک پایگاه داده به پایگاه داده دیگر نیست. در یک معماری داده سازمانی، باید مشخص باشد چه دادهای تغییر کرده است. چه دادهای باید منتقل شود. چگونه صحت و کاملبودن داده کنترل میشود. تبدیلها در کجا و با چه روشی انجام میشوند. و چگونه میتوان اجرای این فرآیندها را در مقیاس بالا مدیریت و پایش کرد. در واقع، کیفیت خروجی انبارداده تا حد زیادی به کیفیت همین زنجیره یکپارچهسازی وابسته است.
Oracle Data Integrator یا ODI دقیقاً در این نقطه اهمیت پیدا میکند. قابلیتهایی مانند Changed Data Capture، کنترلهای کیفیت و یکپارچگی داده، استفاده از ماژولهای دانش[1]، معماری E-LT و امکان طراحی و مدیریت فرآیندهای پیچیده یکپارچهسازی، این امکان را فراهم میکنند که ODI فراتر از یک ابزار ساده انتقال داده مورد استفاده قرار گیرد.
اما ارزش این قابلیتها زمانی بهتر درک میشود که آنها را در سناریوهای واقعی بانکداری قرار دهیم. چگونه میتوان با استفاده از CDC حجم داده جابهجاشده. و فشار واردشده به سامانههای عملیاتی را کاهش داد؟ چگونه میتوان اطمینان حاصل کرد. که داده منتقلشده در انبارداده. با داده منبع داده ورودی سازگار و قابل اعتماد است؟ چگونه میتوان دادههای مشتری، تسهیلات، کارت، حسابداری. و سایر سامانهها را برای ایجاد قابلیتهایی. مانند مشتری 360، سودآوری مشتری، تحلیل ریسک و ارزیابی عملکرد شعب. در کنار یکدیگر قرار داد؟
این مقاله تلاش میکند ODI را دقیقاً از همین منظر بررسی کند! نه صرفاً بهعنوان یک ابزار ETL، بلکه بهعنوان یکی از اجزای زنجیره ارزش داده در یک معماری بانکی. ابتدا نقش CDC و کنترل کیفیت داده بررسی میشود، سپس کاربردهای عملی ODI در برخی سناریوهای بانکی مورد توجه قرار میگیرد و در ادامه نشان داده میشود که چگونه فرآیند یکپارچهسازی داده میتواند از سطح انتقال و پردازش داده فراتر رفته و در نهایت به تولید اطلاعات، تصمیمگیری و ارزش کسبوکار منتهی شود.
پرسش اصلی مقاله این است:
اگر ODI را در بستر واقعی یک معماری داده بانکی قرار دهیم، چگونه قابلیتهای آن میتوانند به ایجاد یک زنجیره قابل اعتماد از داده عملیاتی تا تصمیم کسبوکار کمک کنند؟
1- ODI و Changed Data Capture (CDC)؛ یک ضرورت برای بانک
در انباردادههای بزرگ، انتقال مجدد کل داده در هر بار اجرای فرآیند معمولاً راهکار مناسبی نیست. فرض کنید یک جدول تراکنش بانکی دارای صدها میلیون رکورد باشد. اگر هر شب تمام رکوردها مجدداً خوانده، منتقل و پردازش شوند، منابع زیادی مصرف خواهد شد. در بسیاری از سناریوها راهکار مناسبتر، شناسایی دادههای تغییرکرده است.
اینجاست که مفهوم CDC[2] اهمیت پیدا میکند. ODI از JKM[3]ها برای ایجاد چارچوب CDC استفاده میکند. در یک معماری بانکی، CDC میتواند به کاهش موارد زیر کمک کند:
- حجم داده جابجا شده[4]
- زمان اجرای ETL/ELT
- فشار روی منبع داده ورودی
- فشار روی شبکه
- پردازشهای دستهای
در نتیجه، ODI میتواند از یک ابزار صرفاً پردازش دستهای به بخشی از معماری نزدیک به داده لحظهای[5] تبدیل شود.
2- Data Quality در بانکداری؛ دادهای که نتوان به آن اعتماد کرد، دارایی نیست
یکی از اشتباهات رایج در پروژههای انبارداده این است که یکپارچهسازی داده را صرفاً انتقال داده در نظر بگیریم. اما اگر داده منتقل شود و کیفیت آن کنترل نشود، انبارداده فقط یک مخزن بزرگ از دادههای بالقوه نادرست خواهد بود. در صنعت بانکداری، این مسئله میتواند بسیار جدی باشد. برای مثال:
- مبلغ تراکنش در داده مبدا با مقصد متفاوت است؛
- یک مشتری چند Customer ID دارد؛
- یک حساب به مشتری اشتباه متصل شده است؛
- تراکنشهای یک روز ناقص منتقل شدهاند؛
- تعداد رکوردهای مبدا و مقصد برابر نیست؛
- اطلاعات شعبه در یکی از سیستمها معتبر نیست؛
ODI با استفاده از CKM و قابلیتهای یکپارچهسازی میتواند بخشی از این کنترلها را در فرآیند یکپارچهسازی اعمال کند. شرکت اوراکل نیز کیفیت داده و کنترل یکپارچگی دادهها[6] را بهعنوان یکی از ویژگیهای مهم ODI معرفی میکند. اما نکته مهم این است:
Data Quality صرفاً بررسی Null بودن یا نبودن یک ستون نیست
در صنعت بانکداری، کیفیت داده باید شامل انطباق با کسبوکار[7] نیز باشد. برای مثال: Sum(Transaction Amount) در مبدا باید با Sum(Transaction Amount) در مقصد در چارچوب قواعد تعریفشده سازگار باشد. این نوع کنترلها هستند که انبارداده را به یک منبع قابل اعتماد برای تصمیمگیری تبدیل میکنند.
3- کاربرد Oracle Data Integrator در بانکداری
قدرت واقعی ODI را زمانی بهتر میتوان مشاهده کرد که آن را درموارد کاربرد واقعی بانکی قرار دهیم.
Oracle Data Integrator در بانکداری – Customer 360
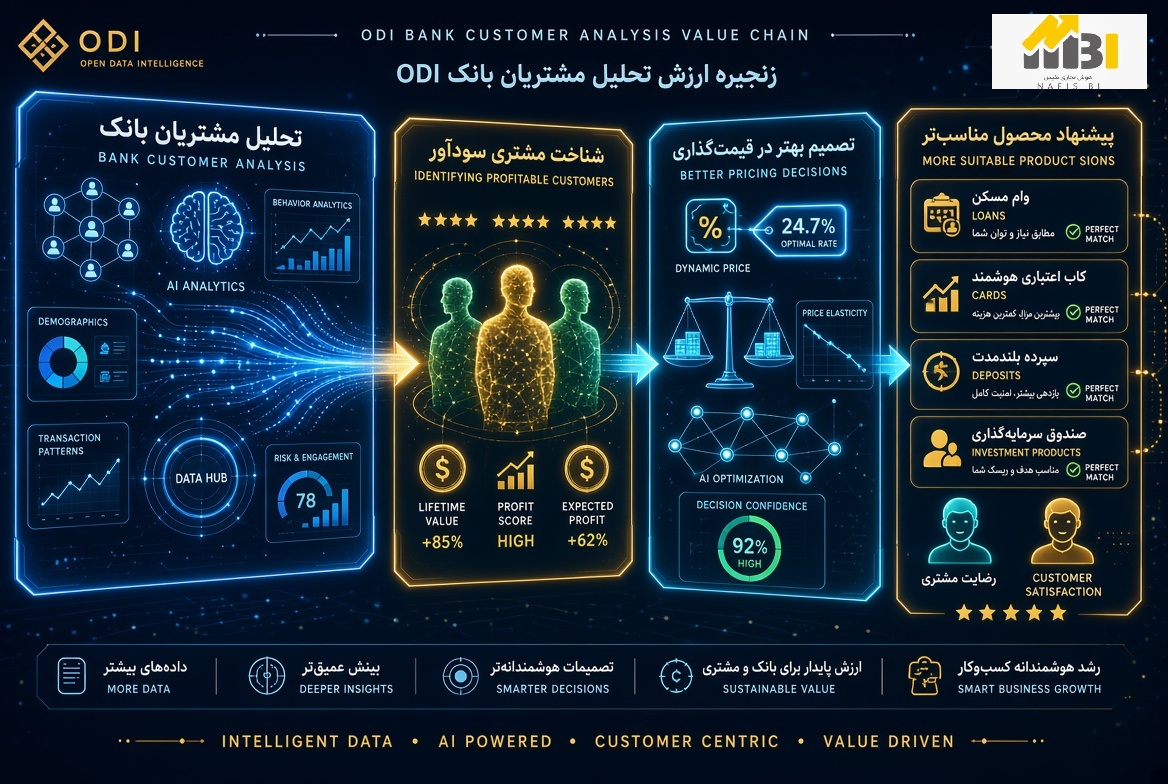
بانکها اطلاعات مشتریان را در سامانه بانکداری متمرکز، کارت، تسهیلات، سامانه ارتباط با مشتریان CRM و کانالهای دیجیتال نگهداری میکند. ODI میتواند دادهها را جمعآوری و در انبارداده یکپارچه کند تا یک نمای جامع از مشتری ایجاد شود. نتیجه آن میشود:
- مشتری 360
- دستهبندی بهتر مشتریان
- بازاریابی بهتر
- تجربه کاربری بهتر برای مشتری
- سودآوری بیشتر مشتری
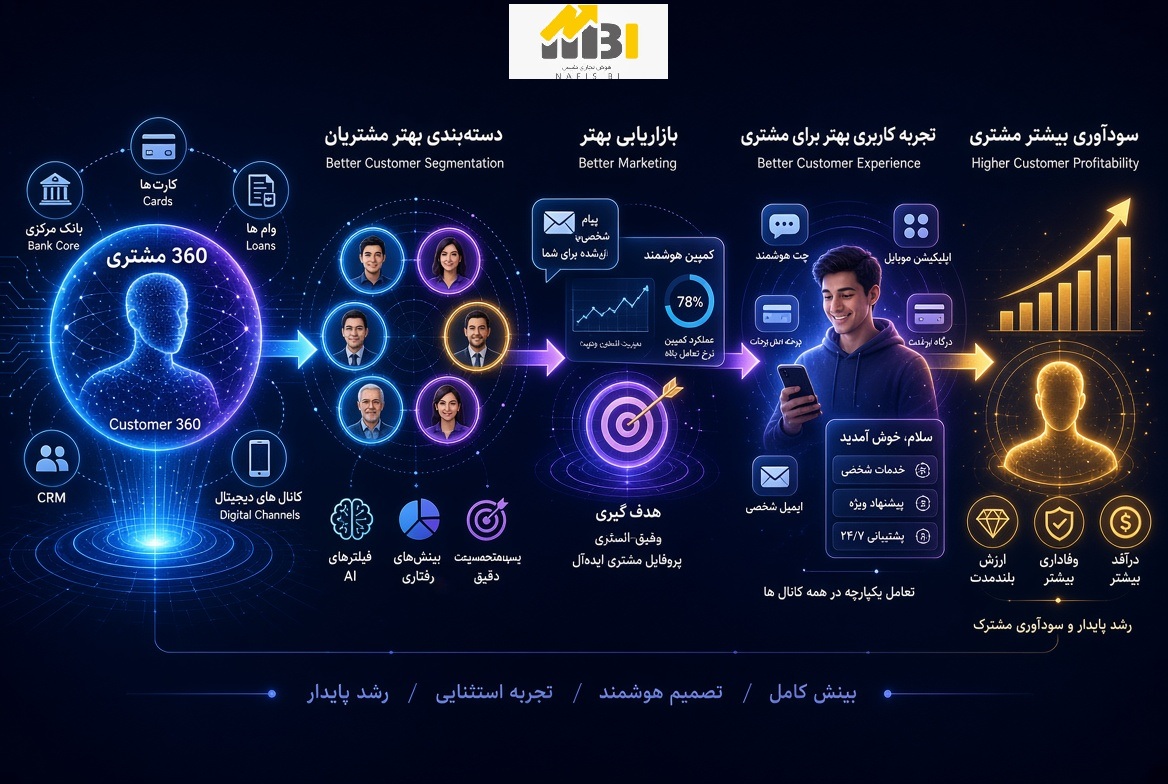
بانک میتواند درآمدها، هزینهها، تسهیلات، خدمات و تعاملات مشتری را کنار هم قرار دهد. نتیجه آن میشود:
- شناخت مشتری سودآور
- تصمیم بهتر در قیمتگذاری
- پیشنهاد محصول مناسبتر
Credit & Risk
اطلاعات تسهیلات، تعهدات، ضمانتنامهها، مطالبات و رفتار مالی مشتری میتواند برای ایجاد دیتامارتهای ریسک استفاده شود.
Oracle Data Integrator در بانکداری – Branch Performance
اطلاعات شعب میتواند برای تحلیل:
- منابع
- مصارف
- درآمد
- هزینه
- تعداد مشتری
- تسهیلات
- عملکرد کارکنان
یکپارچه شود.
گزارشدهی نظارتی
در محیط بانکی، گزارشهای نظارتی نیازمند دادههای دقیق، قابل ردیابی و قابل انطباق هستند. در اینجا یکپارچهسازی داده دیگر صرفاً یک فعالیت فنی نیست؛ بخشی از فرآیند انطباق سازمان محسوب میشود
4- یک سناریوی بانکی؛ از تراکنش تا داشبورد
برای درک بهتر نقش ODI، یک سناریوی ساده را در نظر بگیریم. بانک قصد دارد داشبورد سودآوری مشتریان ایجاد کند. دادههای مورد نیاز از چند سیستم دریافت میشوند:
Core Banking: اطلاعات حسابها و تراکنشها
Loans: اطلاعات تسهیلات
Cards: اطلاعات کارت و تراکنش
CRM: اطلاعات مشتری
Accounting: اطلاعات درآمد و هزینه
↓
ODI
Extract / Load
CDC
Data Quality
Transformation
Integration
↓
Enterprise Data Warehouse
↓
Customer Profitability Data Mart
↓
BI Dashboard
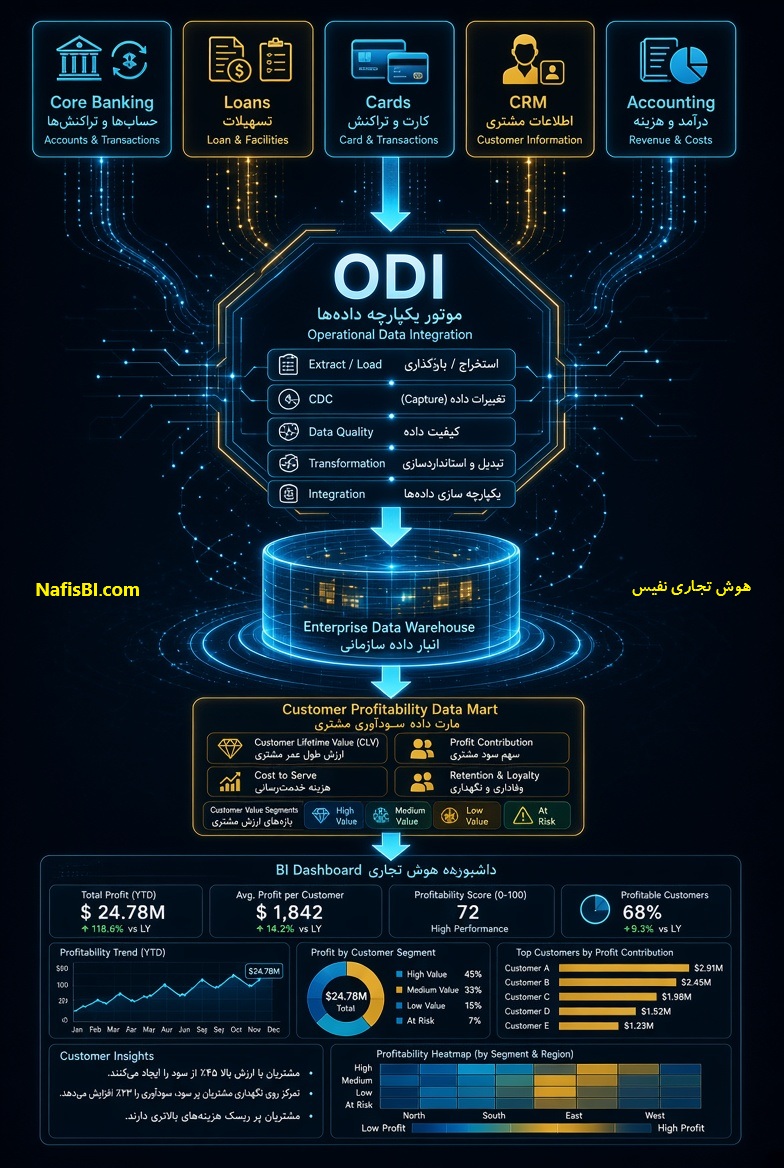
در انتهای این زنجیره، مدیر بانک دیگر با چند جدول پراکنده مواجه نیست. او میتواند به سؤالاتی مانند این پاسخ دهد:
- سودآورترین مشتریان چه کسانی هستند؟
- کدام گروه مشتریان هزینه بیشتری برای بانک ایجاد میکنند؟
- کدام محصولات بیشترین سود را دارند؟
- کدام مشتریان چند محصول بانکی دارند؟
- کدام شعب مشتریان سودآورتری جذب کردهاند؟
در اینجا ODI مستقیماً «سود» تولید نمیکند. اما زیرساخت یکپارچهسازی داده را فراهم میکند که به بانک اجازه میدهد داده را به تصمیم تبدیل کند.
5- زنجیره ارزش داده؛ از ETL و یکپارچهسازی تا ارزش کسبوکار
اگر بخواهیم جایگاه ODI را در یک نگاه کلانتر ببینیم، میتوانیم زنجیره زیر را در نظر بگیریم:
Operational Data – دادههای عملیاتی بانک
↓
Data Integration – یکپارچهسازی دادهها
↓
Data Quality – کیفیتسنجی دادهها
↓
Enterprise Data Warehouse – انبارداده سازمانی
↓
Data Mart – دیتامارتها
↓
BI & Analytics – هوش تجاری و تحلیل داده کسبوکاری
↓
Business Decision – تصمیمگیری کسبوکاری
↓
Business Value – خلق ارزش در کسبوکار
در این زنجیره ODI در بخش تجمیعکردن داده قرار دارد؛ اما تأثیر آن میتواند به کل زنجیره منتقل شود. اگر تجمیعکردن داده ضعیف باشد:
کیفیت داده پایین —> کاهش اعتماد به داده–> کاهش کیفیت تحلیلهای کسبوکار —> کاهش کیفیت تصمیمگیری کسبوکار–> کاهش خلق ارزش در کسبوکار
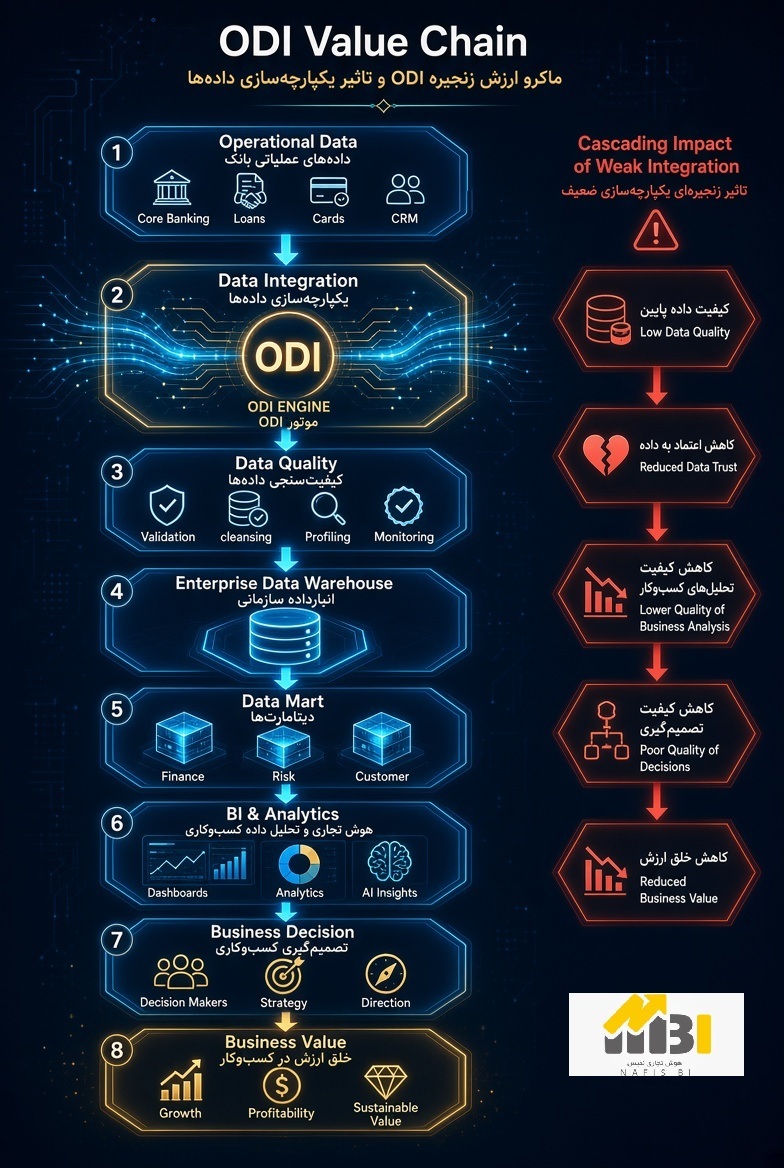
بنابراین تجمیعکردن داده را نباید یک فعالیت پشتصحنه و کماهمیت تلقی کرد.
Oracle Data Integrator در بانکداری – نتیجهگیری
در این مقاله دیدیم که ارزش Oracle Data Integrator در صنعت بانکداری صرفاً به انتقال داده محدود نمیشود. قابلیتهایی مانند CDC، کنترل کیفیت و یکپارچگی داده، E-LT و ماژولهای دانش به ODI این امکان را میدهند که بخشی از زنجیره یکپارچهسازی و ارزشآفرینی داده در سازمان باشد.
در معماری بانکی، دادههای پراکنده و حجیم زمانی به یک دارایی قابل استفاده تبدیل میشوند که بتوان آنها را بهصورت قابل اعتماد و کنترلشده یکپارچه کرد و در اختیار انبارداده، دیتامارتها و ابزارهای تحلیلی قرار داد. از مشتری 360 و تحلیل سودآوری مشتری گرفته تا مدیریت ریسک، تحلیل عملکرد شعب و گزارشهای نظارتی، کیفیت این زنجیره مستقیماً بر کیفیت اطلاعات و تصمیمات کسبوکار اثر میگذارد.
بنابراین، ODI را بهتر است نه صرفاً بهعنوان یک ابزار ETL، بلکه بهعنوان یکی از اجزای زیرساخت Data-Driven Banking دید؛ ابزاری که میتواند فاصله میان دادههای عملیاتی و تصمیمگیری مبتنی بر داده را کوتاهتر کند.
[1] ماژول دانش Knowledge Module یا KM در ODI را میتوان بهعنوان الگوی اجرایی یکپارچهسازی و پردازش داده در نظر گرفت. مجموعهای از قواعد و دستورالعملهای قابلاستفاده مجدد که مشخص میکند یک فرآیند دادهای چگونه متناسب با فناوری، معماری و روش اجرای موردنظر پیادهسازی شود. برای استفاده راحت از این به بعد در این مقاله هر جا که نیاز بود Knowledge Module ذکر گردد از معادل آن یعنی ماژول دانش استفاده میشود.
[2] Changed Data Capture
[3] ماژول دانش ثبت تغییرات Journalizing Knowledge Module یا JKM در ODI مجموعهای از قواعد و دستورالعملهای قابلاستفاده مجدد است که مشخص میکند زیرساخت ثبت تغییرات دادههای منبع (شامل درج، بهروزرسانی و حذف) چگونه و متناسب با فناوری موردنظر ایجاد و مدیریت شود.
[4] Data Movement
[5] Realtime Data
[6] Data Integrity
[7] Business Reconciliation
تألیف: آقای مهندس رضا بهادری زاده
اگر در حال طراحی زیرساخت دادهای برای سازمان خود هستید. و نمیدانید از کجا شروع کنید، فرم زیر را تکمیل بفرمائید:
نوشتن نظر